Как дела у «Лукойл» после введения санкций | Мир инвестиций
Как дела у «Лукойл» после введения санкций | Мир инвестиций
Как дела у «Лукойл» после введения санкций
После новых санкций США и Великобритании в октябре 2025 года «Лукойл» оказался в ситуации, где старая логистика перестала работать, а привычные... Показать полностью экспортные маршруты начали рушиться. Компания объявила о намерении продать зарубежные активы и полностью перестроить систему поставок нефти. Продать по рынку будет сложно. Gunvor уже отказался от ранее отъявленного интереса. И очередь на покупку увы не стоит🤷♂️
Новый маршрут экспорта
Ранее «Лукойл» поставлял нефть через Азербайджан, там сырьё перегружали и отправляли в Турцию. Теперь компания сворачивает этот канал и переводит экспорт на внутрироссийские маршруты. Первая партия объёмом около 30 000 тонн уже отправлена в ноябре в порт Махачкала, а с декабря объём планируется увеличить до 130 000 тонн в месяц. Далее нефть будет поступать по трубопроводам в порты Чёрного моря, откуда уйдёт на экспорт под новыми схемами.
Перестройка логистики - это не косметическое изменение, а глубокий стресс-тест всей системы поставок. Каждый элемент: транспорт, перевалка, страхование, финансирование теперь дороже, медленнее и сложнее.
• Рост операционных затрат: страхование судов и чартер стали проблемой.
• Увеличение скидок покупателям, чтобы компенсировать санкционные риски.
• Потеря части зарубежной выручки, так как трейдинговое подразделение Litasco и другие дочерние компании под давлением ограничений.
• Продажа зарубежных активов - это вынужденная, а не стратегическая мера.
Фактически «Лукойл» сейчас живёт в режиме реактивной адаптации, а не стратегического развития.
📊 Финансовые и рыночные последствия
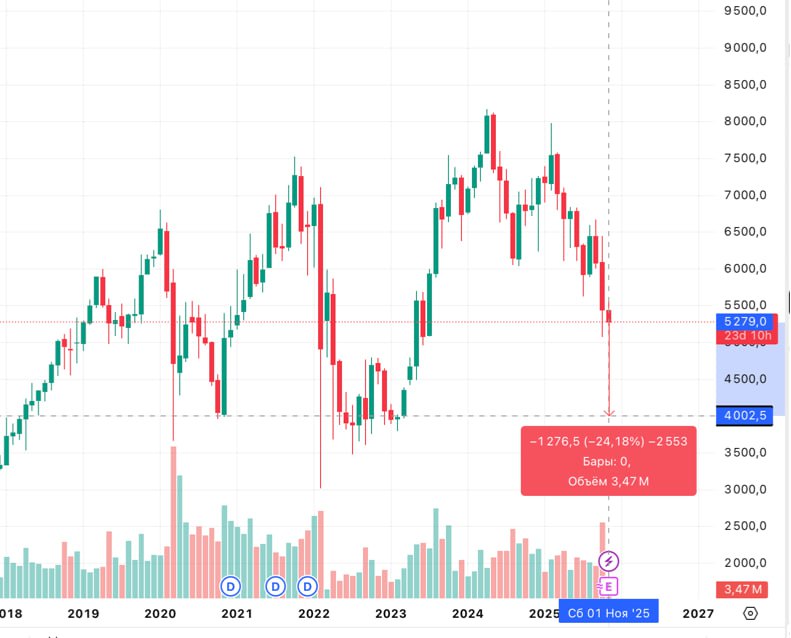
Пока рынок не получил шокового падения котировок, но давление очевидно:
• Потоки нефти нужно перенастроить,
• Клиентские контракты переписать,
• Инфраструктуру нужно частично переоборудовать.
На фоне растущих издержек и ограничений на международные расчёты рентабельность экспортных операций снизится, даже если общий объём поставок сохранится.
Для долгосрочного инвестора «Лукойл» остаётся устойчивым игроком российской нефтянки - компания огромна, с колоссальным внутренним потенциалом и диверсификацией активов. Но на ближайшие 1–2 года её положение можно охарактеризовать так: «Стабильность через боль».
Переход на новые маршруты - затратный и рискованный процесс. Однако если компания выдержит этот период и адаптируется, она выйдет из него сильнее, с полностью суверенной логистикой и меньшей зависимостью от иностранных партнёров.
Ключевой вывод
«Лукойл» сегодня объективно не в фазе роста, он в фазе выживания и перестройки. Но именно в такие периоды формируется будущая точка взлёта. Инвестор, который мыслит не кварталами, а десятилетиями, должен смотреть на ситуацию не как на угрозу, а как на перераспределение сил в российском нефтяном секторе.
📈 В краткосрочной перспективе: давление на прибыль и дивиденды.
📉 В среднесрочной: высокая волатильность и риск новых ограничений.
🚀 В долгосрочной: возможность войти в устойчивую компанию с сильной инфраструктурой, когда рынок переоценит её заново.
Мой уровень интереса: около 4000 руб. за акцию, до этой цены я просто смотрю на рынок и не увеличиваю позицию.
Открыть следующую запись
Посмотреть другие записи
Похожие группы
Бизнес наизнанку
Для предпринимателей, руководителей и самозанятых
Для предпринимателей, руководителей и самозанятых
Новости / BWeek News
Новостное сообщество 🌎
Новостное сообщество 🌎
КриптоКурс
Блокчейн / Будущее уже близко
Блокчейн / Будущее уже близко